Domain bodenisolierung.de kaufen?
Wir ziehen mit dem Projekt
bodenisolierung.de um.
Sind Sie am Kauf der Domain
bodenisolierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bodenisolierung.de kaufen?
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
Welche Eigenschaften muss ein effektives Dämmmaterial besitzen, um Schallschutz und Wärmedämmung zu gewährleisten?
Ein effektives Dämmmaterial muss eine hohe Dichte aufweisen, um Schall zu absorbieren und Wärme zu isolieren. Zudem sollte es flexibel und formbar sein, um Unebenheiten auszugleichen und Lücken zu vermeiden. Eine gute Widerstandsfähigkeit gegen Feuchtigkeit und Schimmel ist ebenfalls wichtig für eine langfristige Wirksamkeit. **


Ähnliche Suchbegriffe für Risikolebensversicherung
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrisolierung, Heizungsrohr Isolierung, 2m, 12/15 mm, 9 mm DämmungDetaillierte Informationen zu diesem Produkt: false Entdecken Sie diese innovative Rohrisolierung, die mit 2 Metern Länge, einem Innendurchmesser von 12/15 mm und einer Dämmstärke von 9 mm überzeugt. Hergestellt aus geschlossenzelligem Polyethylen-Schaum (Naturefoam) in Kombination mit schützender PE-Folie, minimiert sie Wärmeverluste effektiv und senkt Ihre Heizkosten. Die exzentrische Form ermöglicht eine besonders niedrige Aufbauhöhe, was sie ideal für enge Bausituationen, wie im Fußbodenbereich, macht. Dank der einfachen Zuschnitt- und Montagefähigkeit spart diese Isolierung Zeit und Aufwand bei der Installation. Nutzen Sie die Vorteile dieser nachhaltigen Lösung, die zudem umweltfreundlich ist, da sie zu mindestens 50% aus nachwachsenden Rohstoffen besteht. Erleben Sie optimale Energieeffizienz und verlängerte Lebensdauer durch den robusten Schutz vor Feuchtigkeit und mechanischen Beschädigungen. Jetzt entdecken und Ihre Heizungsrohre optimal isolieren für dauerhafte Energieeinsparungen!7,49 €*Versand: 8,32 €Sichere Weiterleitung zum Anbieter
-
Wärmedämmung einer Jugendhütte. Unterrichtsexperiment zur Wirkung verschiedener Dämmstoffe, Taschenbuch von Martin Briol, GRIN, 978-3-346-34855-5Wärmedämmung Einer Jugendhütte. Unterrichtsexperiment Zur Wirkung Verschiedener Dämmstoffe, Taschenbuch Von Martin Briol, Grin, 978-3-346-34855-5, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **

Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
Top-Angebote
Produkte zum Begriff Risikolebensversicherung:
-
Preiswettbewerb in der Risikolebensversicherung unter Berücksichtigung biometrische Risiken, Taschenbuch von Carina Saalfeld, GRIN, 978-3-656-88880-2Preiswettbewerb In Der Risikolebensversicherung Unter Berücksichtigung Biometrische Risiken, Taschenbuch Von Carina Saalfeld, Grin, 978-3-656-88880-2, Seitenanzahl: 5227,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rohrisolierung 2m, Heizungsrohr Isolierung 28mm, Dämmung 9mmDetaillierte Informationen zu diesem Produkt: false Entdecken Sie unsere hochwertige Rohrisolierung für Heizungsrohre: Mit einer Länge von 2m (bestehend aus zwei 1m Stangen) und ausgelegt für einen Innendurchmesser von 28mm bietet diese Dämmung mit 9mm Stärke optimale Bedingungen zur Reduzierung von Wärmeverlusten. Hergestellt aus extrudiertem Polyethylen-Schaumstoff, der einen hohen Anteil nachwachsender Rohstoffe beinhaltet, sorgt das Material nicht nur für Energieeinsparungen, sondern auch für eine nachhaltige und langlebige Dämmung. Die exzentrische Form ermöglicht eine besonders niedrige Aufbauhöhe und enge Rohrverlegung, ideal für schwer zugängliche Bereiche und Installationen im Fußbodenbereich. Die Montage erfolgt einfach und schnell – dank der flexiblen, leicht zuschneidbaren Stangen, die sich mühelos anpassen lassen. Profitieren Sie von einer gesteigerten Energieeffizienz Ihrer Heizungsanlage und senken Sie Ihre Heizkosten nachhaltig. Erleben Sie eine optimale Dämmung, die den Anforderungen der EnEV und GEG entspricht. Jetzt Ihre Heizungsrohre effizient isolieren und von beständiger Qualität profitieren!8,98 €*Versand: 8,32 €Sichere Weiterleitung zum Anbieter
-
Pils, Michael: WärmebrückenWärmebrücken , Wärmebrücken erkennen - optimieren - berechnen - vermeiden Das Handbuch zeigt, wie man Wärmebrücken einfach und schnell berechnet. Die 3. Auflage liefert neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau, bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. Wärmebrücken einfach und schnell berechnen: Der rechnerische Wärmebrücken-Nachweis ist kompliziert und aufwändig, wird aber immer wichtiger, um hochwärmegedämmte Gebäude, KfW-Effizienzhäuser oder Passivhäuser wirtschaftlich realisieren zu können. Denn nur so lassen sich hohe, pauschale Wärmebrückenzuschläge und unwirtschaftliche Dämmstoffdicken vermeiden. Das Handbuch erläutert Schritt für Schritt die verschiedenen Nachweise: Übersichtlich stellt es die detaillierten Wärmebrückenberechnungen nach den aktuellen Bestimmungen der DIN EN ISO 10211, den Gleichwertigkeitsnachweis nach DIN 4108 Beiblatt 2 sowie die Besonderheiten bei KfW-Nachweisen vor. Anschauliche Beispiele zeigen, wie man Details und Anschlüsse optimiert und helfen so, eine Wärmebrücke zu minimieren und Tauwasserausfall sicher zu vermeiden. Nutzungsvorteile im Überblick: - Das Buch hilft Architekten und Energieberatern bei der Auswahl der richtigen Anschlussdetails für eine energieeffiziente und gleichzeitig wirtschaftliche sowie dauerhaft schadenfreie Ausführung und bei der Erstellung der entsprechenden eigenen Nachweise. - Im Buch werden Berechnungen sowohl mit Hilfe von Wärmebrückenkatalogen als auch mit Hilfe von Isothermenprogrammen vorgestellt. Aus dem Inhalt: - Grundlagen - Randbedingungen für die Berechnung - Einfluss von Wärmebrücken auf die Energiebilanz - Beispiele für Optimierungsmöglichkeiten von Wärmebrücken - Thermografie - typische Wärmebrücken im Bestand - Gleichwertigkeitsnachweis - Detaillierte Berechnung des Wärmebrückenfaktors - Beispiel Einfamilienhaus als Holztafelbau - Beispiel Einfamilienhaus als Massivbau - Beispiel Bestandsgebäude mit Wärmedämmverbundsystem (WDVS) - Anhang Neu in der 3. Auflage Wärmebrücken: - Die 3. Auflage wurde mit Blick auf das neue Gebäudeenergiegesetz (GEG) aktualisiert und erweitert - Neue Beispielrechnungen und Details zu Wärmebrücken im Holzbau, Massivbau (hochwärmegedämmter Ziegel), bei Sanierungen mit WDVS sowie zu verschiedenen Fensterkonstruktionen und Anschlüssen. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20231214, Produktform: Kartoniert, Autoren: Pils, Michael~Volland, Johannes, Auflage: 23003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 336, Abbildungen: 398 Abbildungen und 117 Karten/Tabellen, Keyword: Bauphysik; EnEV; Energieeffizienz; Energieeinsparung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Haus / Wohnhaus~Wohnhaus, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Architektur: Wohngebäude, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 245, Breite: 172, Höhe: 21, Gewicht: 924, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,104,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Risikolebensversicherung sinnvoll?
Ist Risikolebensversicherung sinnvoll? Eine Risikolebensversicherung kann sinnvoll sein, wenn man finanzielle Verpflichtungen hat, die im Todesfall abgesichert werden müssen, wie z.B. eine Hypothek oder die Versorgung der Familie. Sie bietet einen finanziellen Schutz für die Hinterbliebenen und kann helfen, finanzielle Engpässe zu vermeiden. Allerdings sollte man vor Abschluss einer Risikolebensversicherung seine individuelle Situation und Bedürfnisse sorgfältig prüfen, um sicherzustellen, dass sie wirklich notwendig ist. Es kann auch sinnvoll sein, verschiedene Angebote zu vergleichen, um die passende Versicherung zu finden. **
-
Welche Eigenschaften muss ein effektives Dämmmaterial besitzen, um Schallschutz und Wärmedämmung zu gewährleisten?
Ein effektives Dämmmaterial muss eine hohe Dichte aufweisen, um Schall zu absorbieren und Wärme zu isolieren. Zudem sollte es flexibel und formbar sein, um Unebenheiten auszugleichen und Lücken zu vermeiden. Eine gute Widerstandsfähigkeit gegen Feuchtigkeit und Schimmel ist ebenfalls wichtig für eine langfristige Wirksamkeit. **
-
Wer bekommt Risikolebensversicherung ausgezahlt?
Die Risikolebensversicherung wird im Todesfall des Versicherten an die im Vertrag benannten Begünstigten ausgezahlt. Diese Begünstigten können beispielsweise Ehepartner, Kinder oder andere nahe Angehörige sein. Es ist wichtig, die Begünstigten im Vertrag klar zu benennen, um sicherzustellen, dass die Versicherungssumme im Todesfall an die gewünschten Personen ausgezahlt wird. Falls keine Begünstigten benannt sind, wird die Versicherungssumme in der Regel an die gesetzlichen Erben des Verstorbenen ausgezahlt. Es ist ratsam, regelmäßig zu überprüfen, ob die im Vertrag genannten Begünstigten noch den eigenen Wünschen entsprechen. **
-
Wie viel kostet Risikolebensversicherung?
Die Kosten für eine Risikolebensversicherung hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Alter, dem Gesundheitszustand und der Versicherungssumme des Versicherten. Generell sind die Beiträge für jüngere und gesündere Personen niedriger als für ältere oder krankere Personen. Zudem spielt die Laufzeit der Versicherung eine Rolle bei der Berechnung der Kosten. Es ist daher empfehlenswert, sich individuell beraten zu lassen, um ein maßgeschneidertes Angebot zu erhalten. Letztendlich kann man sagen, dass die Kosten für eine Risikolebensversicherung je nach individueller Situation variieren können. **
Ähnliche Suchbegriffe für Risikolebensversicherung
-
Rohrisolierung, Heizungsrohr Isolierung, 2m, 12/15 mm, 9 mm DämmungDetaillierte Informationen zu diesem Produkt: false Entdecken Sie diese innovative Rohrisolierung, die mit 2 Metern Länge, einem Innendurchmesser von 12/15 mm und einer Dämmstärke von 9 mm überzeugt. Hergestellt aus geschlossenzelligem Polyethylen-Schaum (Naturefoam) in Kombination mit schützender PE-Folie, minimiert sie Wärmeverluste effektiv und senkt Ihre Heizkosten. Die exzentrische Form ermöglicht eine besonders niedrige Aufbauhöhe, was sie ideal für enge Bausituationen, wie im Fußbodenbereich, macht. Dank der einfachen Zuschnitt- und Montagefähigkeit spart diese Isolierung Zeit und Aufwand bei der Installation. Nutzen Sie die Vorteile dieser nachhaltigen Lösung, die zudem umweltfreundlich ist, da sie zu mindestens 50% aus nachwachsenden Rohstoffen besteht. Erleben Sie optimale Energieeffizienz und verlängerte Lebensdauer durch den robusten Schutz vor Feuchtigkeit und mechanischen Beschädigungen. Jetzt entdecken und Ihre Heizungsrohre optimal isolieren für dauerhafte Energieeinsparungen!7,49 €*Versand: 8,32 €Sichere Weiterleitung zum Anbieter
-
Wärmedämmung einer Jugendhütte. Unterrichtsexperiment zur Wirkung verschiedener Dämmstoffe, Taschenbuch von Martin Briol, GRIN, 978-3-346-34855-5Wärmedämmung Einer Jugendhütte. Unterrichtsexperiment Zur Wirkung Verschiedener Dämmstoffe, Taschenbuch Von Martin Briol, Grin, 978-3-346-34855-5, Seitenanzahl: 3617,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
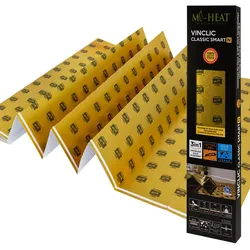
Mi-Heat Heizfilm Unterlage Dämmung mit Dampfsperre und Antirutsch-Oberfläche 530 x 118 x 0,15 cmTrittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche – Perfekte Basis für deine Heizfolie im Wohnwagen Diese hochwertige Trittschalldämmung ergänzt deine Heizfolie ideal und sorgt für optimale Wärmeverteilung, Feuchtigkeitsschutz und besseren Gehkomfort. Die integrierte Dampfsperre schützt den Boden zuverlässig, während die Antirutsch-Oberfläche ein Verrutschen der Heizfolie verhindert. Dank der geringen Materialstärke von nur 1,5 mm eignet sie sich perfekt für den Einsatz im Wohnwagen. Details: Effektiver Trittschallschutz mit bis zu 19 dB Minderung Integrierte Dampfsperre gegen aufsteigende Feuchtigkeit Antirutsch-Oberfläche für sicheren Halt von Heizfolie und Bodenbelag Hohe Druckfestigkeit und lange Haltbarkeit Ideal als Unterlage für Heizfolien im Wohnwagen Technische Daten: Materialstärke: 1,5 mm Material: modifiziertes XPS/PET Druckfestigkeit: 400 kPa Punktuelle Ausgleichsfähigkeit: bis 1 mm Dynamische Druckfestigkeit: 400.000 Zyklen Wärmedurchlasswiderstand: ~0,04 m²K/W Wasserdampf-Diffusionswiderstand: 150 m Trittschallminderung: 19 dB Brandverhalten: Klasse Efl nach DIN EN 13501-1 Emissionsgeprüft mit DIBt-Zulassung Z-158.10-65 Maße: 5,3 × 1,18 m (1 Paket = 6,25 m²) Lieferumfang: 1x Trittschalldämmung mit Dampfsperre und Antirutsch-Oberfläche (6,25 m²)37,90 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
Dibapur Akustikpur Glatt Schwarz Raum Akustik Schaumstoff Dämmung Schallschutz aus Kaltschaum (150x200x15cm)Dibapur Akustikpur Glatt Schwarz Raum Akustik Schaumstoff Dämmung Schallschutz aus Kaltschaum (150x200x15cm). Schadstoffgeprüft nach Oeko-Tex Standard 100: Zertifiziert mit der Nummer 0110048 für gesundheitlich unbedenkliche Materialien Allergikerfreundlich: Besonders für Allergiker geeignet durch schadstoffgeprüfte Materialien Hochwertige Qualität: Qualitativ hochwertiger Schaumstoff der Güteklasse RG 25 / SH 44 für optimale Akustikleistung Deutsche Herstellung: Made in Germany für geprüfte Qualität und Verarbeitung Vielseitige Anwendung: Verwendbar für Akustik-Zwecke, Dämmungen und zur Minderung von Außengeräuschen Glatte Oberfläche: Glatte Schaumstoffplatten aus dem gleichen Material wie Pyramiden- und Noppen-Platten für flexible Einsatzmöglichkeiten182,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann endet eine Risikolebensversicherung?
Eine Risikolebensversicherung endet in der Regel mit dem Tod der versicherten Person. Sobald der Todesfall eintritt, wird die vereinbarte Versicherungssumme an die benannten Begünstigten ausgezahlt. Alternativ kann die Versicherung auch enden, wenn die Vertragslaufzeit abgelaufen ist und kein Todesfall eingetreten ist. In diesem Fall erfolgt keine Auszahlung der Versicherungssumme. Es ist auch möglich, dass die Versicherung endet, wenn der Versicherungsnehmer die Beiträge nicht mehr bezahlt und der Vertrag deshalb gekündigt wird. In einigen Fällen kann die Versicherung auch enden, wenn die versicherte Person eine schwere Krankheit oder Invalidität erleidet und eine entsprechende Zusatzvereinbarung getroffen wurde. **
-
Was zahlt eine Risikolebensversicherung?
Eine Risikolebensversicherung zahlt im Todesfall des Versicherten eine vorab festgelegte Summe an die benannten Begünstigten aus. Die Höhe dieser Summe wird bei Vertragsabschluss vereinbart und richtet sich oft nach der finanziellen Absicherung, die der Versicherte für seine Familie oder Hinterbliebenen wünscht. Die Beiträge für eine Risikolebensversicherung sind im Vergleich zu anderen Lebensversicherungen meist niedrig, da sie ausschließlich im Todesfall des Versicherten Leistungen erbringt. Die Auszahlung der Versicherungssumme erfolgt in der Regel steuerfrei und kann dazu dienen, finanzielle Engpässe nach dem Tod des Versicherten zu überbrücken. **
-
Warum Risikolebensversicherung über Kreuz?
Die Risikolebensversicherung über Kreuz wird oft von Ehepartnern abgeschlossen, um sich gegenseitig finanziell abzusichern. Im Falle des Todes eines Partners erhält der andere Partner die vereinbarte Versicherungssumme, um finanzielle Verpflichtungen wie beispielsweise Kredite oder die Kinderbetreuung weiterhin stemmen zu können. Durch die Überkreuzversicherung wird somit eine finanzielle Absicherung für den Partner gewährleistet. Zudem ist die Risikolebensversicherung über Kreuz oft günstiger als zwei separate Versicherungen, da die Versicherungsgesellschaften von einem geringeren Risiko ausgehen, wenn beide Partner versichert sind. **
-
Wie funktioniert die Risikolebensversicherung?
Die Risikolebensversicherung funktioniert, indem der Versicherungsnehmer eine Police abschließt, die im Todesfall des Versicherten eine vorher festgelegte Summe an die benannten Begünstigten auszahlt. Der Versicherungsnehmer zahlt regelmäßig Prämien an die Versicherungsgesellschaft, um den Versicherungsschutz aufrechtzuerhalten. Die Höhe der Prämie hängt von verschiedenen Faktoren wie dem Eintrittsalter, der Versicherungssumme und dem Gesundheitszustand des Versicherten ab. Im Gegensatz zur Kapitallebensversicherung gibt es bei der Risikolebensversicherung keine Rückkaufswerte oder Sparanteile - sie dient ausschließlich dem finanziellen Schutz der Hinterbliebenen im Todesfall. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.